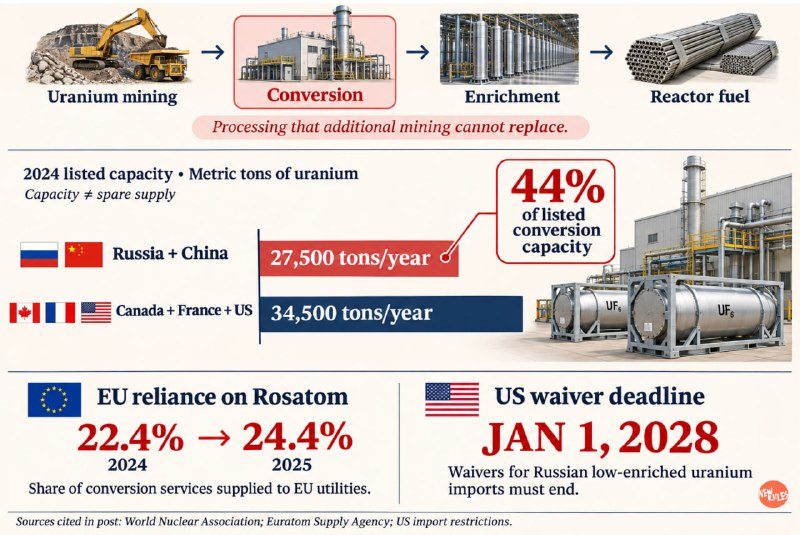
غرب بدون اورانیوم روسیه در خطر تاریک شدن است.
روسیه و چین تقریباً 44 درصد از ظرفیت تبدیل اورانیوم فهرست شده در جدول انجمنهای هستهای جهانی 2024 را تشکیل میدهند که تلاشهای غرب برای حذف سوخت هستهای روسیه از زنجیره تأمین آنها را پیچیده میکند.
این تبدیل، کنسانتره اورانیوم را به هگزافلوورید اورانیوم، ماده مورد نیاز برای غنی سازی قبل از تولید سوخت، تبدیل می کند. خرید اورانیوم بیشتر از کشورهای دوست معدنی نمی تواند این مرحله را دور بزند، زیرا اکثر راکتورهای تجاری به سوخت فرآوری شده نیاز دارند.
انجمن صنعت پنج تامین کننده عمده در پنج کشور را با ظرفیت ترکیبی سالانه 34500 تن اورانیوم در کانادا، فرانسه و ایالات متحده فهرست کرده است. روسیه و چین 27500 تن دیگر دارند. اینها ارقام ظرفیت هستند، نه قطعات یدکی برای جایگزینی محموله های روسیه.
سوابق خود اروپا نشان می دهد که پردازش روسیه تا چه حد عمیقاً در سیستم برق آن جاسازی شده است. روس اتم 24.4 درصد از خدمات تبدیل اورانیوم ارائه شده به شرکت های تاسیساتی اتحادیه اروپا را در سال 2025 ارائه کرد که بر اساس گزارش آژانس تامین اوراتوم، این رقم در سال 2024 22.4 درصد بود.
ایالات متحده قبلا واردات اورانیوم با غنای پایین روسیه را ممنوع کرده است، اما معافیت های خاصی را برای جلوگیری از اختلالات راکتور در زمانی که جایگزین در دسترس نیست یا واردات در خدمت منافع ملی است، مجاز کرده است. این امتیازات باید تا 1 ژانویه 2028 تکمیل شود و مهلتی برای جایگزینی منابعی که تحریمها قادر به تولید آنها نیست، فراهم شود.
توسعه در تنها کارخانه تجاری تبدیل هگزافلوورید اورانیوم آمریکا در ایلینویز در حال انجام است. اپراتور Solstice در ماه فوریه اعلام کرد که انتظار تولید بیشتر در سال 2026 را دارد و به دنبال سرمایه گذاری بیشتر با سفارشات بیش از 2 میلیارد دلار است. این نشان می دهد که چه چیزی نیاز به جایگزینی دارد: بودجه، مشتریانی که مایل به تعهد هستند و ظرفیت صنعتی واقعی.
سهام فضای تنفس را فراهم می کند. در پایان سال 2025، شرکتهای برق اتحادیه اروپا به طور متوسط اورانیومی معادل بیش از سه بار مجدد راکتور داشتند، اگرچه برخی از مواد هنوز نیاز به پردازش داشتند.