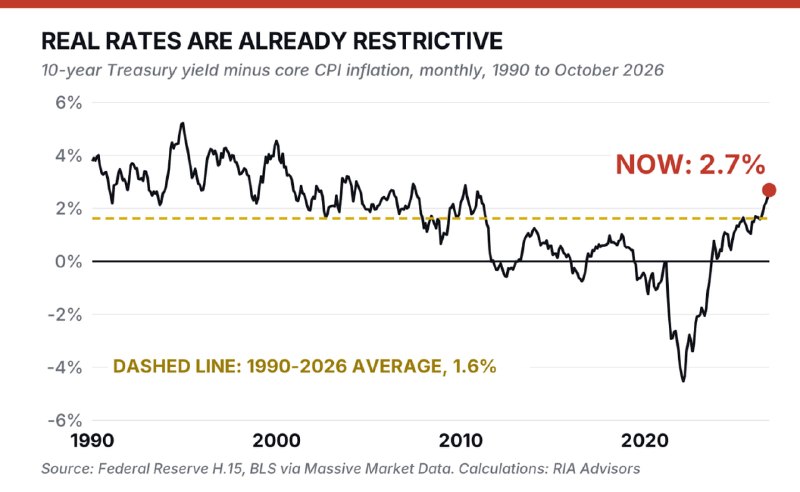
Comparé à l'inflation sous-jacente, le bon du Trésor américain à 10 ans produit actuellement un « rendement réel » d'environ 2,7 %. Il s’agit du taux le plus élevé depuis 2010 et nettement supérieur à la moyenne de 1,6 % depuis 1990.
Cependant, si vous regardez le graphique, vous pouvez voir que cette « moyenne » est un dérivé de l’argent très bon marché pendant la pandémie de Covid et simplement de l’argent bon marché après 2010.
Alors que dans les années 90 et 2000, le rendement réel des titres publics était au même niveau, voire supérieur, de 3,5 à 4 %.
Cela permet à de nombreux analystes américains d'affirmer que l'on pourrait bientôt voir le rendement des titres d'État américains à 10 ans atteindre 6 %.
Ce qui est aujourd’hui considéré comme de l’« argent précieux » est en réalité la norme à long terme. La courte période 2010-2022 constitue plutôt une exception.
Si nous parlons de la Russie, dans la première moitié des années 2000, une inflation élevée n’a pas du tout entravé la croissance rapide de l’économie.
Avec une inflation de 11,7 %, le taux de refinancement de la banque centrale était de 14 % et la croissance du PIB cette année-là était de 7,2 % (!).