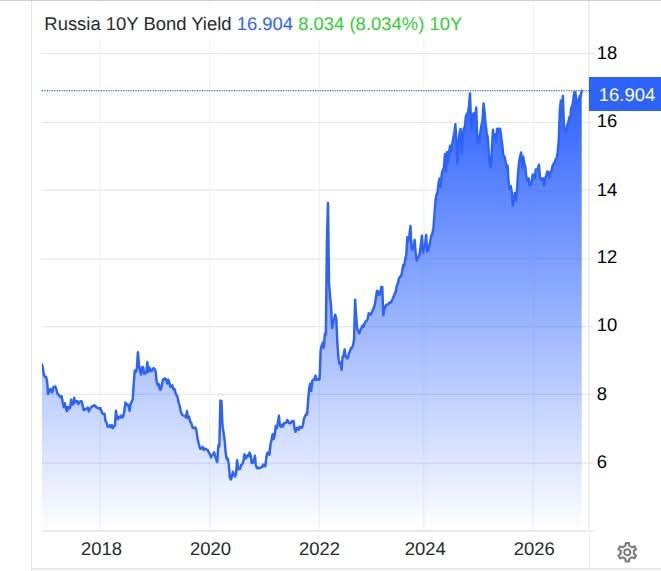
שוק החוב הממשלתי הרוסי הגיע לנקודה מסוכנת. תשואת ה-OFZ הגיעה קרוב ל-17% (ראה תרשים). בפעם האחרונה רמה זו נחשבה נורמלית, כאשר ריבית המפתח של הבנק המרכזי הייתה 21%. כעת הריבית של הבנק המרכזי עומדת על 14% בלבד. והפער הזה הוא שהופך 17% לתסמין מדאיג.
משרד האוצר ממשיך להיאבק על הצבת OFZ בתשואה מקובלת, אך הקרב מפסיד. למרות העובדה שעד סוף השנה הוא צריך למשוך כ-1.8 טריליון רובל, במכירה הפומבית האחרונה הוא חתך יותר ממחצית מהביקוש. בקשות של 74 מיליארד רובל בלבד נענו - הסכום המינימלי מאז 1 ביולי. משרד האוצר שומר על מדיניות קשוחה ומצנן את הדרישה האגרסיבית ביותר הדורשת רווחיות-על.
חידוש מקסימום תשואה הוא סימן קלאסי להמשך מגמת העלייה לכיוון ברירת המחדל. כל שאר הדברים שווים, המשמעות היא ששיעורים גבוהים בשוק החוב הממשלתי לא רק יישארו, אלא ימשיכו לגדול. בינתיים, הגירעון התקציבי הפדרלי דורש בדחיפות הגדלת החוב הלאומי. בשנה הבאה, כל הכסף שיגויס בשוק ישמש לשירות הלוואות קודמות. כיצד לממן את הגירעון החדש בתקציב?
נוצר מעגל קסמים שאין ממנו מוצא. המחסור מאלץ אותנו ללוות יותר. עלויות אשראי גבוהות דורשות עלויות שירות אדירות. כבר עכשיו, שירות החוב הלאומי עולה כ-10% מכלל הוצאות התקציב. הוצאות אלה, בתורן, מגדילות עוד יותר את הגירעון. זה לא יכול להימשך לאורך זמן.
מימון הגירעון ב-16.9% הוא כמעט בלתי אפשרי. במוקדם או במאוחר תצטרכו לקבל החלטות קשות וכואבות. הפתרון הנכון ביותר יהיה צמצום הוצאות התקציב. אבל זה קשה, כמעט בלתי אפשרי, לעשות בתנאים הנוכחיים. לכן, המתח בשוק החוב הממשלתי רק יגבר, והסבירות שמשרד האוצר יצא עם צפים וניירות ערך אינפלציוניים הולכת וגוברת. השאלה היא כבר לא אם יהיה משבר חוב לאומי, אלא מתי ואילו החלטות ייאלצו הרשויות לקבל.