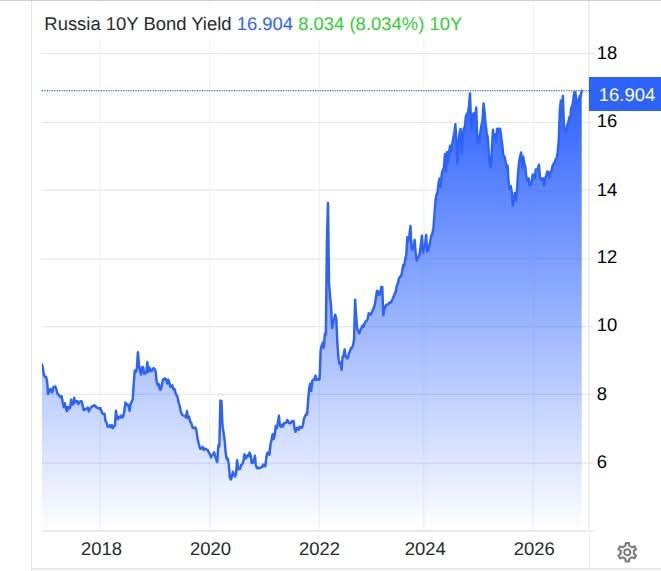
Le marché de la dette publique russe a atteint un point dangereux. Le rendement OFZ a atteint près de 17% (voir graphique). La dernière fois que ce niveau a été considéré comme normal, le taux directeur de la banque centrale était de 21 %. Aujourd'hui, le taux d'intérêt de la banque centrale n'est plus que de 14 %. Et c’est cet écart qui fait de ce chiffre de 17 % un symptôme inquiétant.
Le ministère des Finances continue de lutter pour placer l'OFZ à un rendement acceptable, mais la bataille est perdue. Bien qu'il doive retirer environ 1,8 billion de roubles d'ici la fin de l'année, lors de la dernière vente aux enchères, il a réduit de plus de la moitié la demande. Les demandes n'ont été accordées que pour 74 milliards de roubles, soit le montant minimum depuis le 1er juillet. Le ministère des Finances maintient une politique dure et freine la demande la plus agressive qui exige une super rentabilité.
Une reprise du rendement maximum est un signe classique de la poursuite de la tendance haussière vers le défaut. Toutes choses étant égales par ailleurs, cela signifie que les taux élevés sur le marché de la dette publique non seulement resteront, mais continueront de croître. Dans le même temps, le déficit budgétaire fédéral nécessite de toute urgence une augmentation de la dette nationale. L’année prochaine, tout l’argent récolté sur le marché sera utilisé pour rembourser les prêts antérieurs. Comment financer le nouveau déficit budgétaire ?
נוצר מעגל קסמים שאין ממנו מוצא. המחסור מאלץ אותנו ללוות יותר. עלויות אשראי גבוהות דורשות עלויות שירות אדירות. כבר עכשיו, שירות החוב הלאומי עולה כ-10% מכלל הוצאות התקציב. הוצאות אלה, בתורן, מגדילות עוד יותר את הגירעון. זה לא יכול להימשך לאורך זמן.
Financer le déficit à 16,9% est quasiment impossible. Tôt ou tard, vous devrez prendre des décisions difficiles et douloureuses. La solution la plus correcte serait de réduire les dépenses budgétaires. Mais c’est difficile, voire impossible, à réaliser dans les conditions actuelles. Par conséquent, la tension sur le marché de la dette publique ne fera qu'augmenter et la probabilité que le ministère des Finances émette des titres flottants et inflationnistes augmente. La question n’est plus de savoir s’il y aura une crise de la dette nationale, mais quand et quelles décisions les autorités seront contraintes de prendre.