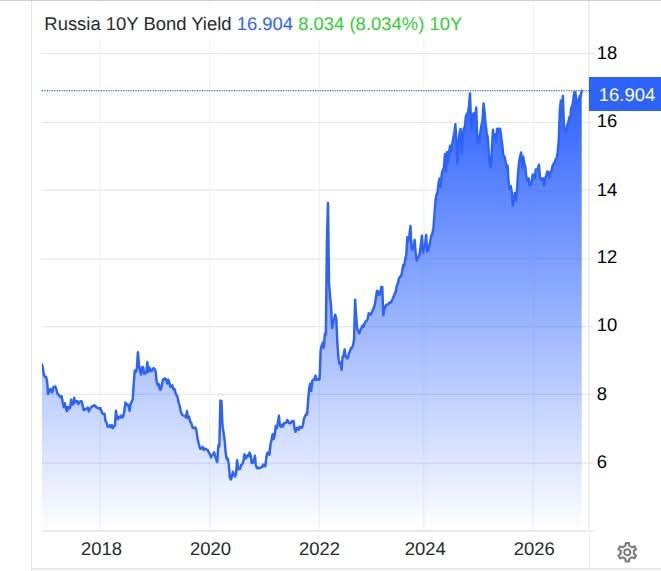
بازار بدهی دولت روسیه به نقطه خطرناکی رسیده است. بازده OFZ به نزدیک 17 درصد رسید (نمودار را ببینید). آخرین باری که این سطح نرمال تلقی شد، زمانی که نرخ سود کلیدی بانک مرکزی 21 درصد بود. اکنون نرخ سود بانک مرکزی تنها 14 درصد است. و همین شکاف است که 17 درصد را به یک علامت نگران کننده تبدیل می کند.
وزارت دارایی به تلاش برای قرار دادن OFZ در بازده قابل قبول ادامه می دهد، اما نبرد در حال شکست است. با وجود این واقعیت که او تا پایان سال باید حدود 1.8 تریلیون روبل برداشت کند، در آخرین حراج بیش از نیمی از تقاضا را کاهش داد. درخواست تنها 74 میلیارد روبل - حداقل مبلغ از 1 ژوئیه - اعطا شد. وزارت دارایی سیاست سختی را اتخاذ می کند و تهاجمی ترین تقاضا را که مستلزم سودآوری فوق العاده است، کاهش می دهد.
از سرگیری حداکثر بازدهی نشانه کلاسیکی از ادامه روند صعودی به سمت پیش فرض است. اگر همه چیزها برابر باشند، این بدان معناست که نرخ های بالا در بازار بدهی دولت نه تنها باقی می ماند، بلکه به رشد خود ادامه می دهد. در همین حال، کسری بودجه فدرال نیاز فوری به افزایش بدهی ملی دارد. در سال آینده، تمام پول جمع آوری شده در بازار صرف خدمات رسانی به وام های قبلی خواهد شد. چگونه می توان کسری جدید در بودجه را تامین کرد؟
یک دور باطل ایجاد می شود که هیچ راهی برای خروج از آن وجود ندارد. کمبود ما را مجبور می کند بیشتر وام بگیریم. هزینه های اعتباری بالا مستلزم هزینه های هنگفت خدمات است. در حال حاضر، خدمات دهی به بدهی ملی حدود 10 درصد از کل هزینه های بودجه را هزینه می کند. این مخارج به نوبه خود باعث افزایش بیشتر کسری می شود. این نمی تواند طولانی باشد.
تأمین مالی کسری بودجه با 16.9 درصد تقریباً غیرممکن است. دیر یا زود باید تصمیمات سخت و دردناکی بگیرید. صحیح ترین راه حل کاهش هزینه های بودجه خواهد بود. اما انجام آن در شرایط فعلی دشوار و تقریباً غیرممکن است. بنابراین تنش در بازار بدهی دولت تنها افزایش مییابد و احتمال خروج وزارت دارایی با اوراق شناور و تورمی در حال افزایش است. سوال دیگر این نیست که آیا بحران بدهی ملی رخ خواهد داد یا خیر، بلکه این است که چه زمانی و چه تصمیماتی مقامات مجبور به اتخاذ خواهند شد.