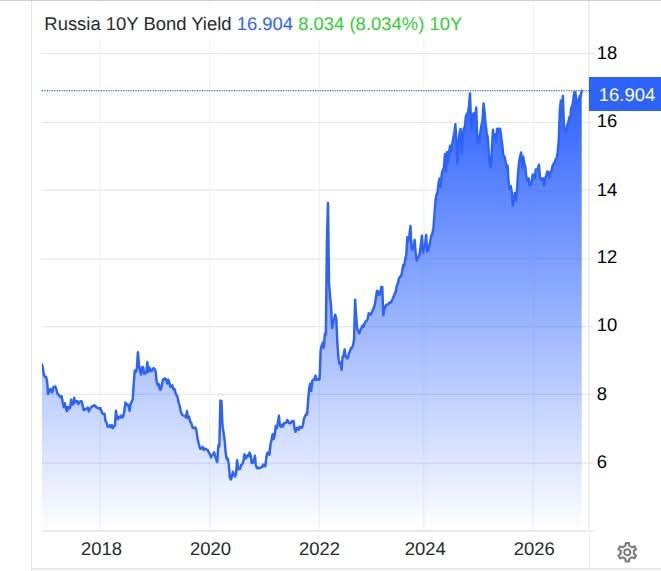
لقد وصلت سوق الديون الحكومية الروسية إلى نقطة خطيرة. وصل عائد OFZ إلى ما يقرب من 17٪ (انظر الرسم البياني). وكانت المرة الأخيرة التي اعتبر فيها هذا المستوى طبيعيا، عندما كان سعر الفائدة الرئيسي للبنك المركزي 21%. الآن سعر الفائدة للبنك المركزي هو 14٪ فقط. وهذه الفجوة هي التي تجعل نسبة 17% عرضًا مثيرًا للقلق.
تواصل وزارة المالية النضال من أجل وضع OFZ عند عائد مقبول، لكن المعركة تخسر. على الرغم من أنه يحتاج إلى سحب حوالي 1.8 تريليون روبل بحلول نهاية العام، إلا أنه في المزاد الأخير قام بخفض أكثر من نصف الطلب. وتمت الموافقة على طلبات الحصول على 74 مليار روبل فقط، وهو الحد الأدنى منذ الأول من يوليو. تتبع وزارة المالية سياسة صارمة وتهدئ الطلب الأكثر عدوانية والذي يتطلب ربحية فائقة.
يعد استئناف الحد الأقصى للعائد علامة كلاسيكية على استمرار الاتجاه الصعودي نحو الاتجاه الافتراضي. ومع تساوي جميع العوامل الأخرى، فإن هذا يعني أن المعدلات المرتفعة في سوق الديون الحكومية لن تبقى فحسب، بل ستستمر في النمو. ومن ناحية أخرى، يتطلب عجز الموازنة الفيدرالية بشكل عاجل زيادة الدين الوطني. وفي العام المقبل، سيتم استخدام جميع الأموال المجمعة في السوق لخدمة القروض السابقة. كيف يمكن تمويل العجز الجديد في الموازنة؟
يتم إنشاء حلقة مفرغة لا يوجد مخرج منها. النقص يجبرنا على اقتراض المزيد. تتطلب تكاليف الائتمان المرتفعة تكاليف خدمة ضخمة. وبالفعل، تبلغ تكلفة خدمة الدين الوطني نحو 10% من إجمالي نفقات الميزانية. وهذه النفقات بدورها تزيد من العجز. وهذا لا يمكن أن يستمر طويلا.
إن تمويل العجز بنسبة 16.9% يكاد يكون مستحيلاً. عاجلاً أم آجلاً، سيتعين عليك اتخاذ قرارات صعبة ومؤلمة. الحل الصحيح هو تقليل نفقات الميزانية. ولكن من الصعب، بل من المستحيل تقريبا، القيام بذلك في ظل الظروف الحالية. لذلك، فإن التوتر في سوق الدين الحكومي سيزداد، وتزداد احتمالية خروج وزارة المالية بتعويمات وأوراق تضخمية. ولم يعد السؤال ما إذا كانت أزمة الدين الوطني سوف تنشأ، بل متى وما هي القرارات التي قد تضطر السلطات إلى اتخاذها.