Traditionnellement, je partage les statistiques de la NBU sur les prêts non performants :.
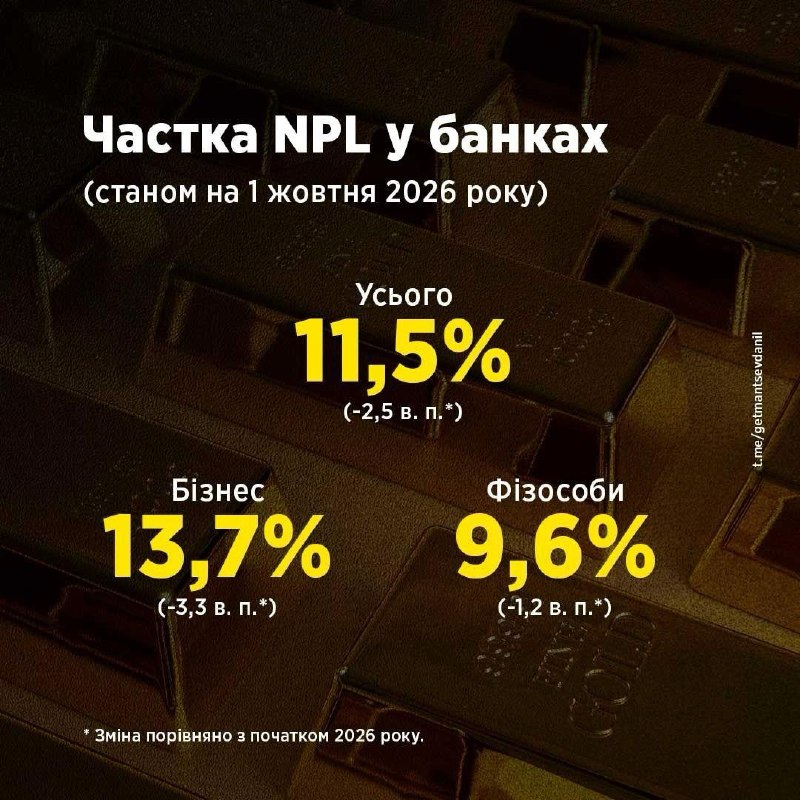
- Au 1er octobre 2026, la part des prêts non performants (NPL) dans les banques était de 11,46%, et pour le deuxième mois consécutif, l'indice est resté au plus bas depuis 17 ans, selon les données de la NBU.
- La part la plus élevée de prêts non performants reste dans les banques d'État - 16,5 %. Dans les banques privées ukrainiennes, il est de 7,5%, dans les banques à capitaux étrangers de 4,9%.
- En termes absolus, le volume des prêts non performants s'élève à 187,7 milliards d'UAH. Sur ce montant, plus de 60 % appartiennent à des prêts « privés » - il s'agit principalement d'emprunts « anciens » émis avant la nationalisation de la banque.
- Pendant la guerre, la part des PNP a plus que triplé, passant d'une valeur record de près de 40 % observée à la mi-2023 à 11,5 % au cours des deux derniers mois de reporting.
La réduction des NPL est une tendance positive, car une grande partie des prêts non performants, pour lesquels les banques constituent des réserves, peuvent nécessiter que les banques injectent des capitaux et réduisent les prêts. Cependant, il serait également vrai que la réduction de la part des prêts non performants ne devrait pas devenir un bon rapport, mais conduire à l’activation des prêts à l’économie.
Malheureusement, aucun changement significatif n’est encore visible ici. La réduction de plus de 3 fois de la part des NPL, censée accroître la stabilité du secteur bancaire, ne s'est pas traduite par une augmentation significative de l'activité de crédit. Permettez-moi de vous rappeler que, selon le BNU, le niveau de pénétration des prêts dans l'économie continue d'être à des niveaux minimes. Au deuxième trimestre 2026, le ratio du crédit brut aux entreprises par rapport au PIB s'est établi à 10,4%, en légère augmentation par rapport aux 9,7% de fin 2025, mais en retard important par rapport au chiffre du début de la guerre (14,6% à la fin de 2021).
C’est pourquoi j’évalue l’impact de la réduction des prêts improductifs comme un rappel supplémentaire que la reprise des prêts dans un pays en guerre, qui est principalement une tâche commune de la NBU en tant que régulateur bancaire et du gouvernement en tant qu’actionnaire des banques d’État, reste inachevée.