הצעד המשלים של המדיניות המוניטרית
למה לא יכול להיות פער בין ריבית שוק בין בנקאית, ריבית פיקדונות ומתקנים?
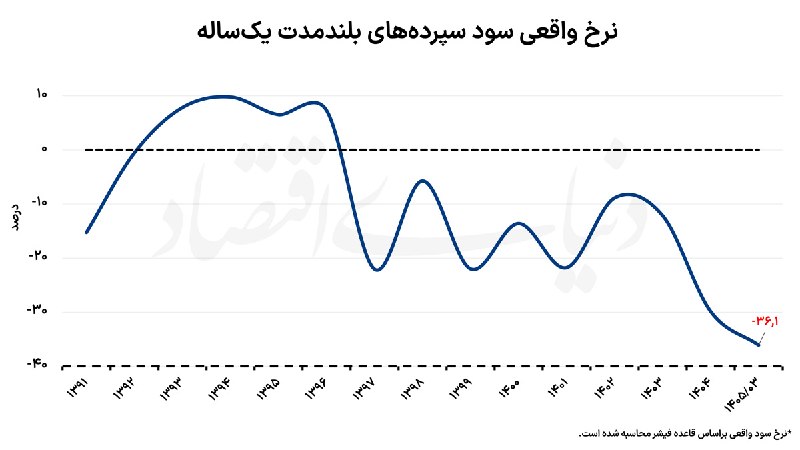
תיקון הריבית הבין-בנקאית הוא צעד בכיוון של מדיניות מוניטרית והתאמת שערי שוק הכסף למציאות הכלכלית, אך המשך ריבית הפיקדונות בגובה 23% מעכב את יעילותה של מדיניות זו.
הריבית הבין בנקאית משנה ישירות את עלות אספקת משאבי הבנקים וצריכה לבוא לידי ביטוי בריבית על פיקדונות ומתקנים; אחרת, הפער בין עלות משיכת המשאבים לבין הכנסות המתקנים מוביל את הבנקים לצמצם את ההלוואות או פעילויות לא שקופות.
הפער הזה נמצא במצב שבו שיעור אגרות החוב הגיע ל-40%, מימון המונים הגיע ל-50%, ושיעור חלק מפלטפורמות הרכישה בתשלומים הגיע ל-80%, בעוד האינפלציה עלתה גם היא על 80%.
דיכוי חובה של ריביות, בניגוד לדעה הרווחת, אינו תומך בייצור; במקום זאת, על ידי חריגה מהביקוש מאשר על ההיצע, זה מוביל לקיצוב אשראי.
כתוצאה מכך, חברות גדולות נהנות מתקנים זולים עם גישה למסמכים ותקשורת, וחברות קטנות נדחקות לשווקים לא רשמיים עם תעריפים גבוהים.
הניסיון של השנים האחרונות מלמד כי דיכוי הריבית הוביל להגדלת החוב של הבנקים לבנק המרכזי, להרחבת דמי השכירות באשראי ולהחמרת חוסר האיזון הבנקאי.
לפיכך, רפורמה בשוק הכסף מחייבת עדכון מתואם והדרגתי של השערים הרשמיים; כי מחיר הכסף אינו מופרד ממציאות השוק עם החוזר, והמשך הפער הזה רק יביא להחלשת המדיניות המוניטרית ולהרחבת הפעילות הלא שקופה.
הערוץ הרשמי של עיתון דוניה אכתז