الخطوة التكميلية للسياسة النقدية.
لماذا لا تكون هناك فجوة بين الفائدة في السوق بين البنوك والفائدة على الودائع والتسهيلات؟
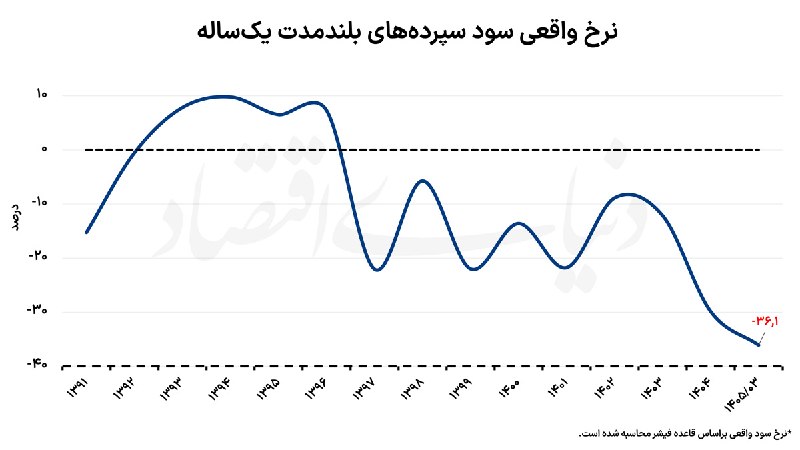
ويعد تصحيح سعر الفائدة بين البنوك خطوة في اتجاه السياسة النقدية وتكيف أسعار سوق النقد مع الواقع الاقتصادي، إلا أن استمرار سعر الفائدة على الودائع عند 23% يعيق فعالية هذه السياسة.
إن سعر الفائدة بين البنوك يغير بشكل مباشر تكلفة توفير موارد البنوك ويجب أن ينعكس في سعر الفائدة على الودائع والتسهيلات. وإلا فإن الفجوة بين تكلفة سحب الموارد وإيرادات التسهيلات تدفع البنوك إلى تقليص القروض أو الأنشطة غير الشفافة.
وتأتي هذه الفجوة في وضع وصل فيه معدل السندات إلى 40%، والتمويل الجماعي إلى 50%، ونسبة جزء من منصات الشراء في المدفوعات وصلت إلى 80%، في حين تجاوز التضخم أيضاً 80%.
إن القمع الإلزامي لأسعار الفائدة، خلافا للرأي العام، لا يدعم الإنتاج؛ وبدلا من ذلك، يؤدي تجاوز الطلب على العرض إلى تقنين الائتمان.
ونتيجة لذلك، تتمتع الشركات الكبيرة بتسهيلات رخيصة تمكنها من الوصول إلى الوثائق والاتصالات، ويتم دفع الشركات الصغيرة إلى الأسواق غير الرسمية برسوم جمركية مرتفعة.
وتشير تجربة السنوات القليلة الماضية إلى أن خفض أسعار الفائدة أدى إلى زيادة ديون البنوك للبنك المركزي، وإلى توسع الريع الائتماني، وإلى تفاقم الخلل المصرفي.
ولذلك فإن إصلاح سوق النقد يتطلب تحديثاً منسقاً وتدريجياً للأسعار الرسمية؛ لأن سعر النقود لا ينفصل عن واقع السوق مع العائد، واستمرار هذه الفجوة لن يؤدي إلا إلى إضعاف السياسة النقدية واتساع النشاط غير الشفاف.
القناة الرسمية لصحيفة دنيا أختز.