دماسنج بانکی برای خرید مسکن; بانک ها وام مسکن نمی دهند یا بازار نمی گیرد؟ چشم انداز بازار مسکن: 1 شرایط وام بازار مسکن نسبت به سال گذشته بدتر شده است. 2 در 7 ماهه اول سال تنها 3.2 درصد از کل چارچوب های پرداخت شبکه بانکی.
به سازندگان، خریداران خانه و متقاضیان تعمیر خانه تعلق گرفت. 3 این سهم در سال گذشته 4 درصد بود که البته «اصلاً» در سیستم تامین مالی مسکن نمی گنجید. 4 بخش مسکن و ساختمان حدود 20 درصد از تسهیلات بانکی را در دهه 1980 جذب کرد.
و در دهه 90 سهم آن هنوز دو رقمی بود. 5 اما اکنون بار مالی بازار مسکن «کاهش یافته است». 6. وام مسکن نقش «چماق» را برای خریداران خانه ایفا می کند.
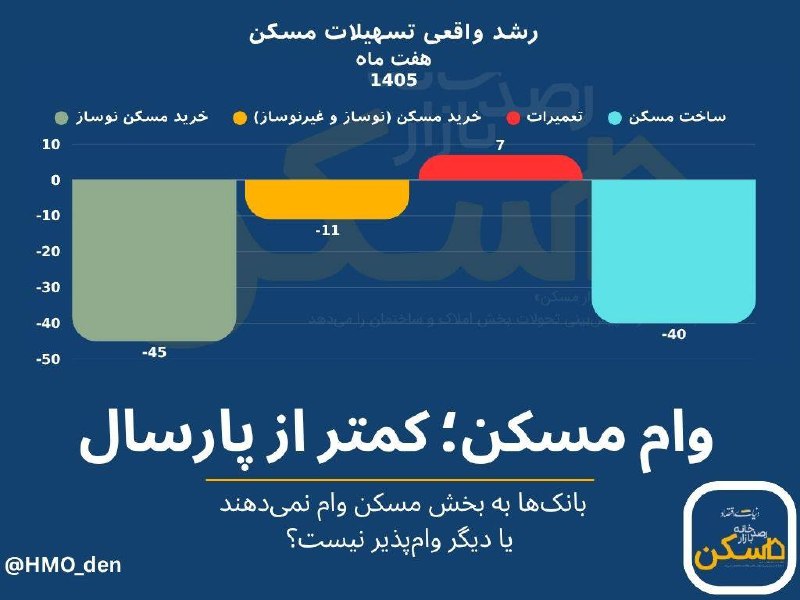
در کشورهای مختلف حداقل 60 تا 70 درصد و به طور متوسط 80 درصد «بودجه خرید مسکن» از طریق وام بانکی تأمین می شود. 7 سازندگان می توانند دو سوم هزینه ای را که برای تولید مسکن صرف تسهیلات بانکی می کنند، بپردازند. 8 حتی دولت ها برای حمایت از پروژه هایی مانند اجاره مسکن یا نوسازی بافت های فرسوده، یکی از ابزارهای اصلی آنها «تسهیلات بانکی» است. (نقش وام مسکن در بازآفرینی استانبول را اینجا بخوانید) 9 در بازار مسکن ایران کمبود تسهیلات بسیار زیاد است. در ماه های پایانی سال جاری ارزش واقعی وام خرید پرداختی برای خرید خانه نوساز 45 درصد کاهش داشته است.
از این منظر رکود در خرید ساختمان های نوساز نسبت به بقیه واحدهای مسکونی سنگین تر است. 1 1 رشد واقعی وام های ساختمانی نیز منفی 40 درصد شد. بررسیهای سازمان دیدهبان بازار مسکن در خصوص دلیل این رشد منفی وامها نشان میدهد: از سوی متقاضیان وام خرید، 3 دلیل پایین بودن قدرت خرید خانوارها، یکسان بودن سقف وام خریدی که اخیراً ساخته شده و بازسازی نشده و کمبود نسبی واحدهای نوساز در بازار فروش باعث کاهش ارزش واقعی وامها شده است. در بازار مسکن تهران مبلغ یک میلیارد وام خرید تنها پانزده قیمت یک آپارتمان نوساز را پوشش می دهد. پوشش کاملا بی اثر در طرف متقاضیان وام ساخت و ساز به دلیل «رکود ساخت و ساز به دلیل عدم فروش واحدها در رکود تجاری» و همچنین «25 درصد وام برای پوشش هزینه ساخت».
هیچ تمایلی از سوی سازندگان برای پذیرش وام وجود ندارد. اما دلایل رکود وام به بخش مسکن یک شخص ثالث نیز دارد.