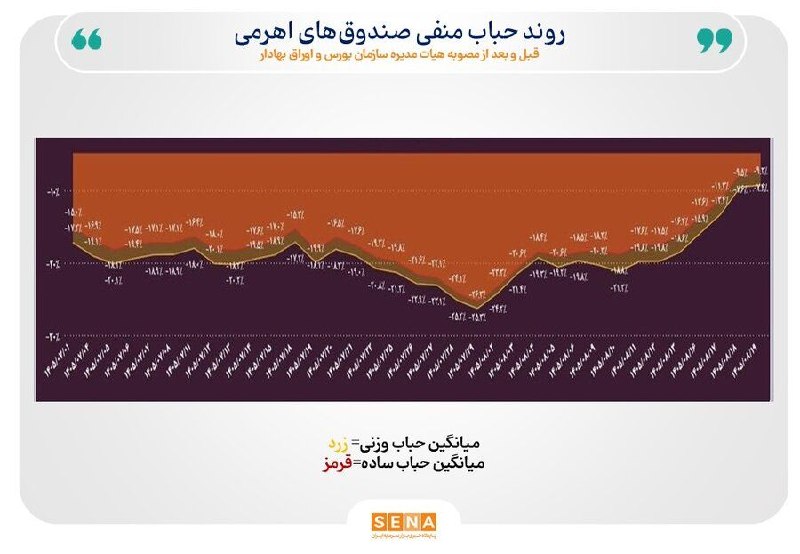
Projection des premiers résultats du programme de correction du conseil d'administration de l'Organisation des bourses de valeurs.
La carte est de retour au trading à effet de levier.
La bulle négative des fonds à effet de levier est passée de 25 % à moins de 8 %.
Des données récentes de la Filiale de surveillance des institutions financières de l'Organisation des valeurs mobilières montrent qu'à la suite de la mise en œuvre du paquet de réformes du Conseil d'administration de l'Organisation des valeurs mobilières, la moyenne pondérée de la bulle négative des fonds à effet de levier a diminué de 17,7 points de pourcentage, passant de moins 25,3 pour cent à moins 7,6 pour cent. Ces résultats ont été révélés alors que tous les éléments du paquet de réformes du conseil d'administration de l'organisme boursier n'ont pas encore été mis en œuvre. L'ensemble des amendements du conseil d'administration de l'organisme d'échange a été approuvé et annoncé le 22 octobre de cette année.
Un examen du processus de négociation des fonds à effet de levier montre que le processus de réduction de l'écart entre les prix de négociation de ces parts et leur valeur liquidative (VNI) a commencé dès le premier jour de bourse après la publication du paquet de réformes par l'organisme boursier, de sorte qu'une partie importante de cet écart a été réduite en moins de 3 semaines.
Selon les statistiques du Centre de Surveillance des Fonds d'Investissement, la moyenne pondérée de la bulle négative des fonds à effet de levier qui a atteint moins 25,3% au cours des derniers jours du Mahar 1.405, est tombée à moins 7,6% à la fin des échanges du 10 novembre. Cette évolution équivaut à une amélioration d'environ 17,7% dans un écart de 70% par rapport au prix initial par rapport à la valeur liquidative. La moyenne simple de la bulle négative des fonds à effet de levier a également atteint un chiffre négatif de 9,3% à la même date.
Modification de l'itinéraire dès le premier jour après le message de confirmation.
L'examen des données de négociation montre que dès le premier jour de négociation après l'annonce du conseil d'administration de l'organisation boursière, soit le deuxième samedi de novembre, le processus de renforcement de la bulle négative des fonds à effet de levier s'est arrêté et le mouvement des cours de négociation vers la valeur nette d'inventaire a commencé.
Cette tendance s'est encore accentuée depuis le samedi 7 novembre, après que la fourchette de volatilité quotidienne des unités négociables des fonds à effet de levier est passée de positive et négative de 4 % à positive et négative de 6 %.
Les changements mentionnés indiquent une simultanéité significative de l'annonce et du début de la mise en œuvre du paquet de réformes avec l'amélioration de la situation des transactions sur fonds à effet de levier ; Cependant, l’évaluation exacte de la contribution de chacune des réformes à ces changements nécessite des investigations plus approfondies et une séparation entre les effets des autres facteurs de marché.
Un regard sur le pack de quatre du conseil d'administration de l'organisation boursière.