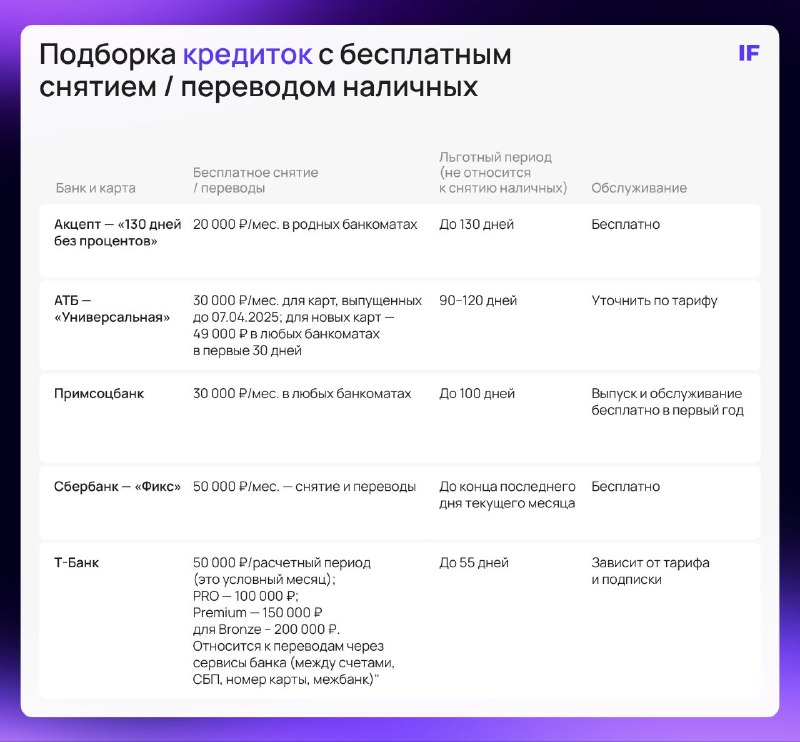
אנו מרוויחים עד ₽27,000 לשנה בכרטיסי אשראי לשם כך נזדקק לכרטיסי אשראי עם משיכות/העברות מזומנים בחינם. המבחר נמצא בטבלה. אנו נאסוף סך של ₽180,000 מכל הכרטיסים בהתחלה. כמה אתה יכול להרוויח? אם כל ₽180,000 נשמרים ברציפות בחשבון חיסכון בשיעור של 14% לשנה על היתרה היומית, ההכנסה תהיה כ- 2,152 ₽ לחודש או 26,900 ₽ לשנה - לפני מיסים והוצאות. מבחר חשבונות חיסכון נמצא כאן. איך הקרוסלה עובדת? אנו מקבלים כסף מכרטיסי אשראי ומכניסים אותו לחשבון חיסכון. לפני מועד הפירעון אנו מושכים את הסכום הנדרש ומחזירים את החוב לבנק. לאחר שחזור המגבלה, אנו חוזרים על הפעולה. אנו שומרים לעצמנו את הריבית המצטברת. חשוב להקפיד ולהקפיד על תשלומים והחזרת כספי בנק, אחרת עמלות וריבית יאכלו לכם את כל ההכנסות. ובכן, אם אתם מתכננים משכנתא או הלוואה, עדיף לא לשחק במשחקים כאלה כדי לא לעורר חשד בקרב הבנקים. האם הייתם מתחילים לאסוף קרוסלת אשראי כזו למען פוטנציאל של 20-30 אלף ₽ בשנה? כן, לא טלגרם | מקסימום |
אנו מרוויחים עד ₽27,000 לשנה בכרטיסי אשראי לשם כך נזדקק לכרטיסי אשראי עם משיכות/העברות מזומנים בחינם. המבחר נמצא בטבלה. אנו נאסוף סך של ₽180,000 מכל הכרטיסים בהתחלה. כמה אתה יכול להרוויח? אם כל ₽180,000 נשמרים ברציפות בחשבון חיסכון בשיעור של 14% לשנה על היתרה היומית, ההכנסה תהיה כ- 2,152 ₽ לחודש או 26,900 ₽ לשנה - לפני מיסים והוצאות. מבחר חשבונות חיסכון נמצא כאן. איך הקרוסלה עובדת? אנו מקבלים כסף מכרטיסי אשראי ומכניסים אותו לחשבון חיסכון. לפני מועד הפירעון אנו מושכים את הסכום הנדרש ומחזירים את החוב לבנק. לאחר שחזור המגבלה, אנו חוזרים על הפעולה. אנו שומרים לעצמנו את הריבית המצטברת. חשוב להקפיד ולהקפיד על תשלומים והחזרת כספי בנק, אחרת עמלות וריבית יאכלו לכם את כל ההכנסות. ובכן, אם אתם מתכננים משכנתא או הלוואה, עדיף לא לשחק במשחקים כאלה כדי לא לעורר חשד בקרב הבנקים. האם הייתם מתחילים לאסוף קרוסלת אשראי כזו למען פוטנציאל של 20-30 אלף ₽ בשנה? כן, לא טלגרם | מקסימום |
Plus sur Radar
Envie de voir tous les signalements en temps réel ?
Des centaines de sources dans le monde, traduites dans votre langue, avec des alertes sur ce qui compte pour vous.
Inscription gratuite Déjà inscrit ? Connexion