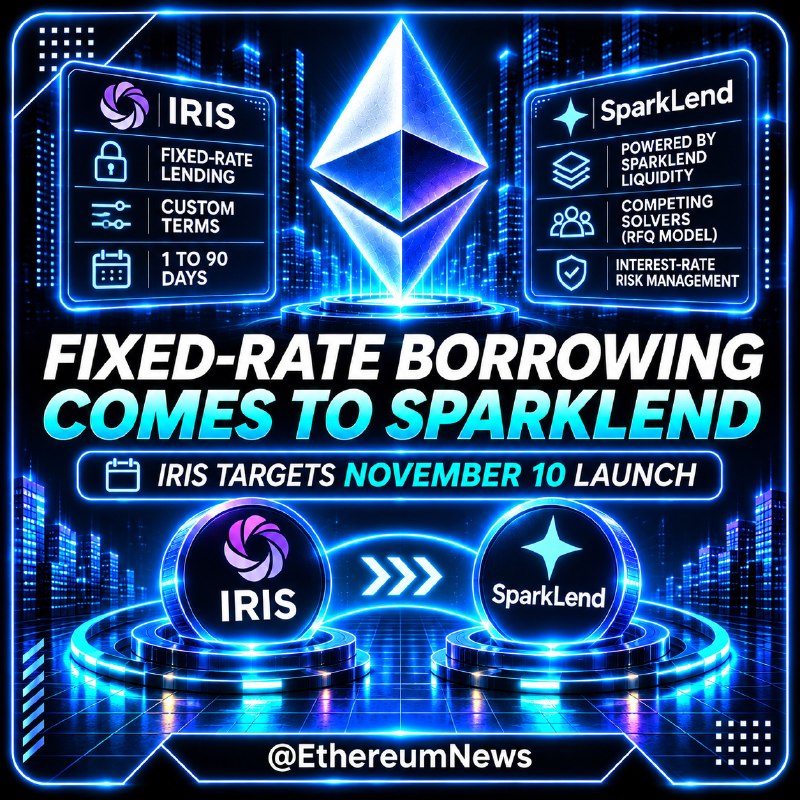
سيتمكن مقترضو DEFI قريبًا من تثبيت أسعار الفائدة الخاصة بهم. تهدف IRIS إلى إطلاق SPARKLEND اليوم.
واحدة من أكبر المشاكل المتعلقة بإقراض DeFi هي الحصول على حل جديد.
تختلف أسعار الفائدة.
عندما يقترض المستخدمون عملات مستقرة من بروتوكولات الإقراض اللامركزية، يمكن أن تختلف الفائدة التي يدفعونها اعتمادًا على طلب السوق والسيولة المتاحة.
وهذا يخلق حالة من عدم اليقين.
قد يفتح المقترض مركزًا بسعر فائدة واحد ويكتشف أن القرض أصبح أكثر تكلفة بشكل ملحوظ لاحقًا.
تريد إيريس تغيير ذلك.
أعلن بروتوكول الإقراض ذو السعر الثابت عن خطط لإطلاق تكامل SparkLend الخاص به في ١٠ نوفمبر.
يعرض النظام قروض الفائدة الثابتة بالإضافة إلى سيولة قروض SPARKLENDS الحالية.
ويستخدم نموذجًا مختلفًا عن مجمعات القروض التقليدية.
بدلاً من إنشاء قواعد بيانات منفصلة لكل سعر فائدة ومدة القرض، يستخدم IRIS نظام طلب عرض الأسعار.
وإليك كيف يعمل.
يختار المقترض الضمان ومبلغ القرض ومدة القرض والحد الأقصى لسعر الفائدة الذي يرغب في قبوله.
يتنافس المشاركون المستقلون في السوق الذين يطلق عليهم اسم SOLVERS لتقديم عرض أسعار ثابت.
يمكن للمقترض الحصول على عرض سعر جذاب وفتح قرض بشروط متفق عليها.
ويمكن أن تتراوح مدة القرض من يوم واحد إلى 90 يومًا تقريبًا حسب النموذج المعلن.
ولكن من أين تأتي السيولة الفعلية؟
سباركليند.
يستخدم القرض الأساسي البنية التحتية للإقراض ذات الأسعار المتغيرة الخاصة بـ SparkLend.
ينشر الحلال سندًا ماليًا مصممًا لاستيعاب الفروق بين سعر الفائدة الثابت الموعود للمقترض والتكلفة العائمة لتمويل القرض.
إذا ظلت الأسعار مواتية، فيمكن للمحلل كسب الهامش.
إذا ارتفع سعر الفائدة، فإن السند المذيب يساعد على تغطية النفقات الإضافية.
وهذا يخلق سوقًا جديدًا حيث يمكن للمشاركين المختلفين التنافس على التسعير وإدارة مخاطر أسعار الفائدة.
ولكن هناك قيد مهم.
القروض ذات الفائدة الثابتة لا تزيل مخاطر تصفية الضمانات.