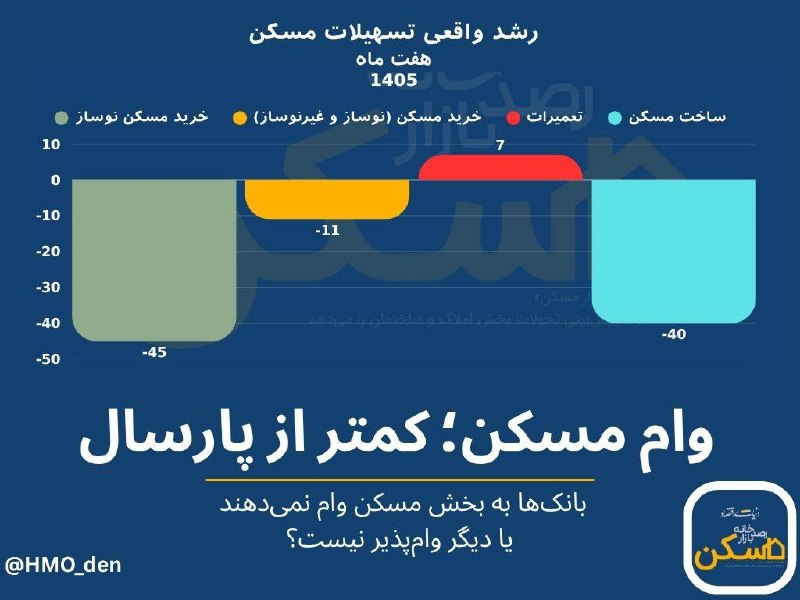
Thermomètre bancaire pour l'achat d'un logement ; Les banques n'accordent pas de prêts hypothécaires ou le marché ne les accepte pas ? Perspectives du marché du logement : 1 Les conditions de prêt sur le marché du logement sont devenues pires que l'année dernière. 2 Sur les 7 premiers mois de l'année, seulement 3,2% du total des cadres de paiement du réseau bancaire.
Il a été décerné aux constructeurs, aux acheteurs de maisons et aux candidats à la réparation de maisons. 3 Cette part était de 4% l'année dernière, ce qui bien entendu ne rentrait «pas du tout» dans le système de financement du logement. 4 Le secteur du logement et de la construction a attiré environ 20 % des établissements bancaires dans les années 1980.
Et dans les années 90, sa part était encore à deux chiffres. Mais aujourd'hui, le fardeau financier du marché immobilier a « diminué ». 6. Un prêt immobilier joue le rôle de « bâton » pour les acheteurs de maison.
Dans divers pays, au moins 60 à 70 pour cent et en moyenne 80 pour cent du « budget d'achat de logements » sont financés par des prêts bancaires. 7 Les constructeurs peuvent financer les deux tiers du coût qu’ils consacrent à la production de logements grâce aux facilités bancaires. 8 Même les gouvernements, pour soutenir des projets tels que le logement locatif ou la rénovation d'immeubles délabrés, l'un de leurs principaux outils sont les « facilités bancaires ». (Lisez ici le rôle des prêts au logement dans la régénération d'Istanbul) 9 Sur le marché immobilier iranien, il existe une grande pénurie d'équipements. Au cours des derniers mois de cette année, la valeur réelle du prêt d'achat payé pour l'achat d'une maison nouvellement construite a diminué de 45 %.
מנקודת מבט זו, הקיפאון ברכישת מבנים חדשים כבד יותר משאר יחידות המגורים. 1 1 גם הצמיחה הריאלית של הלוואות בנייה הפכה לשלילית של 40%. סקרים של מצפה שוק הדיור לגבי הסיבה לצמיחה שלילית זו בהלוואות מראים: מהצד של מבקשי הלוואות רכישה, 3 סיבות הן כוח הקנייה הנמוך של משקי הבית, אותה תקרה להלוואות רכישה שנבנו לאחרונה ולא משופצות והמחסור היחסי ביחידות חדשות שנבנו בשוק המכירות גרמו לירידת הערך הריאלי של ההלוואות. בשוק הדיור בטהרן, סכום של מיליארד הלוואות רכישה מכסה רק חמש עשרה ממחיר דירה חדשה שנבנתה; כיסוי לא יעיל לחלוטין. בצד מבקשי הלוואות בניה, בשל "מיתון הבנייה עקב אי מכירת יחידות במיתון המסחר" וגם "חלק של 25% מההלוואה בכיסוי עלות הבנייה".
Les constructeurs ne sont pas disposés à accepter des prêts. Mais les raisons de la stagnation des prêts au secteur du logement ont aussi une tierce partie.