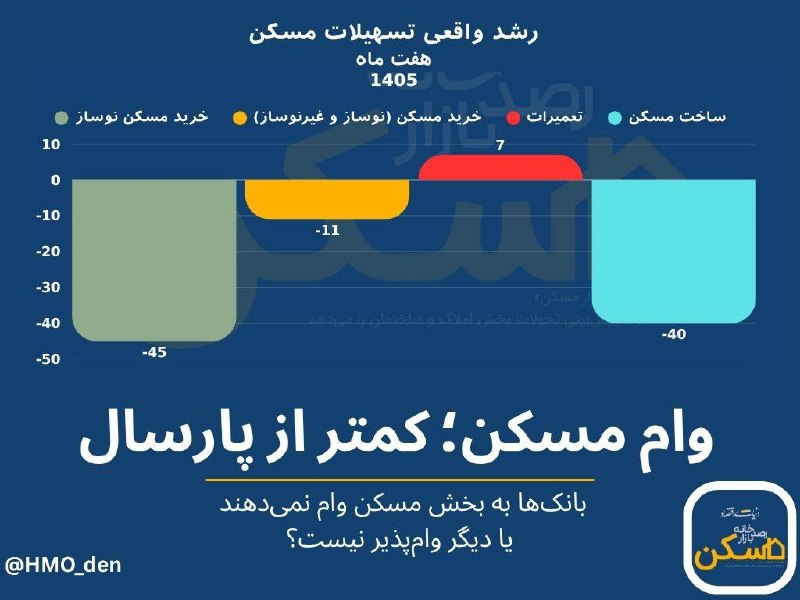
مقياس الحرارة المصرفي لشراء المساكن؛ البنوك لا تعطي قروض عقارية أم أن السوق لا يأخذها؟ توقعات سوق الإسكان: 1 أصبحت ظروف القروض في سوق الإسكان أسوأ من العام الماضي. 2 في الأشهر السبعة الأولى من العام 3.2% فقط من إجمالي أطر الدفع للشبكة المصرفية.
تم منحها للبناة ومشتري المنازل والمتقدمين لإصلاح المنازل. 3 كانت هذه الحصة 4% في العام الماضي، وهي بالطبع لا تتناسب "على الإطلاق" مع نظام تمويل الإسكان. 4 اجتذب قطاع الإسكان والبناء حوالي 20% من التسهيلات المصرفية في الثمانينات.
وفي التسعينيات كانت حصتها لا تزال مكونة من رقمين. 5 ولكن الآن، "انخفض" العبء المالي لسوق الإسكان. 6. يلعب قرض المنزل دور "العصا" لمشتري المنازل.
وفي بلدان مختلفة، يتم تمويل ما لا يقل عن 60 إلى 70 في المائة وفي المتوسط 80 في المائة من "ميزانية شراء المساكن" عن طريق القروض المصرفية. 7 يستطيع عمال البناء تحمل ثلثي التكلفة التي ينفقونها على إنتاج المساكن على التسهيلات المصرفية. 8 وحتى الحكومات تدعم مشاريع مثل استئجار المساكن أو تجديد المباني المتهالكة، فإن إحدى أدواتها الرئيسية هي "التسهيلات المصرفية". (اقرأ دور قروض الإسكان في تجديد إسطنبول هنا) 9 في سوق الإسكان الإيراني، هناك نقص كبير في المرافق. وفي الأشهر الأخيرة من هذا العام، انخفضت القيمة الحقيقية لقرض الشراء المدفوع لشراء منزل حديث البناء بنسبة 45%.
ومن هذا المنطلق فإن الركود في شراء المباني الجديدة يكون أشد من بقية الوحدات السكنية. 1 1 كما أصبح النمو الحقيقي لقروض البناء سلبيا عند 40%. وتظهر استطلاعات مرصد سوق الإسكان حول سبب هذا النمو السلبي في القروض: من جانب المتقدمين للحصول على قروض الشراء، 3 أسباب هي انخفاض القوة الشرائية للأسر، ونفس السقف لقروض الشراء التي تم بناؤها حديثا ولم يتم تجديدها، والنقص النسبي في الوحدات الجديدة المبنية في سوق البيع تسبب في انخفاض القيمة الحقيقية للقروض. وفي سوق الإسكان في طهران، يغطي مبلغ مليار دولار من قروض الشراء خمسة عشر فقط من سعر الشقة المبنية حديثًا؛ تغطية غير فعالة بالمرة ومن جهة المتقدمين للحصول على قروض البناء، بسبب «ركود البناء بسبب عدم بيع الوحدات في ظل الركود التجاري»، وأيضاً «25% من القرض لتغطية تكاليف البناء».
ولا يوجد أي استعداد من جانب شركات البناء لقبول القروض. لكن أسباب ركود القروض المقدمة لقطاع الإسكان لها أيضا طرف ثالث.