تقاضا در همه جا افزایش نمی یابد: چگونه عرضه اوره را دوباره توزیع کنیم؟
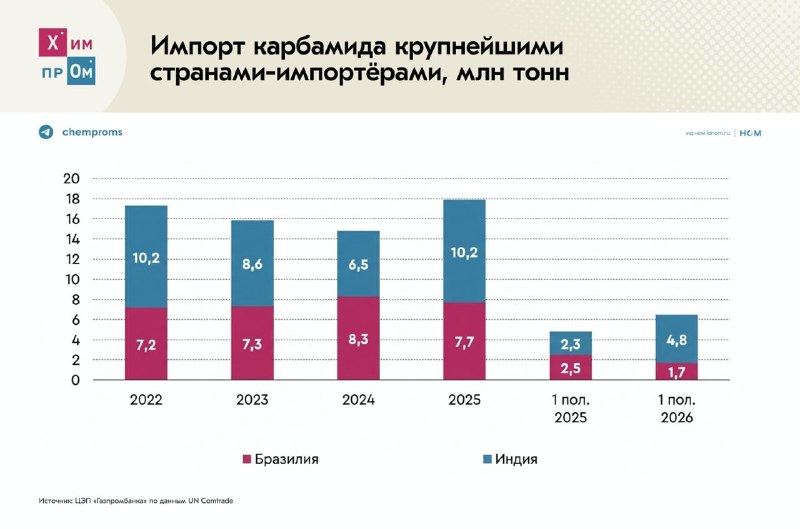
این محصول همچنان محبوب ترین کود نیتروژن در جهان است، اما طبق داده های مرکز عملکرد اقتصادی گازپرومبانک، تقاضا برای آن به شدت نابرابر توزیع شده است. مراکز کلیدی مصرف اوره به آسیای جنوبی و آمریکای لاتین منتقل شده اند:
هند مجموع واردات خود را دو برابر کرده و به 4.8 میلیون تن در نیمه اول سال 2026 رسانده است زیرا کمبود LNG مانع از کارکرد کارخانه های داخلی با ظرفیت کامل می شود.
برعکس، برزیل خرید را تقریباً یک سوم کاهش داد و از افزایش قیمت مواد خام فرار کرد.
در سال 2026، هزینه اوره در بازار جهانی به طور متوسط 20 تا 25 درصد بیشتر از سال قبل خواهد بود. نوسانات قیمت عمدتاً به دلیل محدودیت صادرات از چین و مشکلات لجستیکی در اطراف تنگه هرمز است. بنابراین، در بهار هزینه یک تن اوره در اوج خود به 800 دلار رسید و در پاییز به 390-420 دلار بازگشت.
در روسیه چیست؟
تولید اوره روسیه همچنان در حال رشد است. در سال 2025، تولید به 10.8-11.8 میلیون تن (به علاوه 9-11٪ بسته به روش محاسبه) برای ژانویه تا آگوست 2026 - به اضافه 4٪ رسید.
در واقع، کشور به عنوان یک صادرکننده خالص عمل می کند: حدود 80 تا 90 درصد اوره تولید شده به خارج از کشور می رود. در عین حال، مصرف محلی حداقل است، زیرا مجتمع کشاورزی و صنعتی روسیه به دلیل انواع کودهای محلی کاملاً بسته است. در ژانویه تا سپتامبر امسال، صادرات اوره از روسیه حدود 1 درصد کاهش یافت و به 8 میلیون تن رسید. در پایان سال عرضه این نوع کود در سطح سال گذشته (MMI) باقی خواهد ماند.
جغرافیای صادرات در طول سال به طور قابل توجهی تغییر کرد. بازار اروپا تحت تأثیر تعرفه ها در حال کاهش است - عرضه انواع کود در آنجا 3.7 برابر (به 1.1 میلیون تن در 9 ماه) کاهش یافته است. مجلدات منتشر شده به سرعت به جنوب جهانی هدایت شدند.
عرضه کود به هند در طول 8 ماه 2.5 برابر، به برزیل - 17 درصد در طول 9 ماه افزایش یافت. سهم اوره روسیه در واردات 9 ماهه آمریکا به 40.8 درصد افزایش یافت (به گزارش زارانو آنلاین).