Votre ancienne épargne-retraite se transformera en épargne à long terme.
L'ancienne épargne-pension sera automatiquement transférée vers un plan d'épargne à long terme - vous n'aurez pas besoin de vous déplacer et cela n'affectera pas la pension de retraite ordinaire. Auparavant, cet argent ne fonctionnait presque pas et donnait un centime supplémentaire, mais désormais les règles vont devenir plus flexibles.
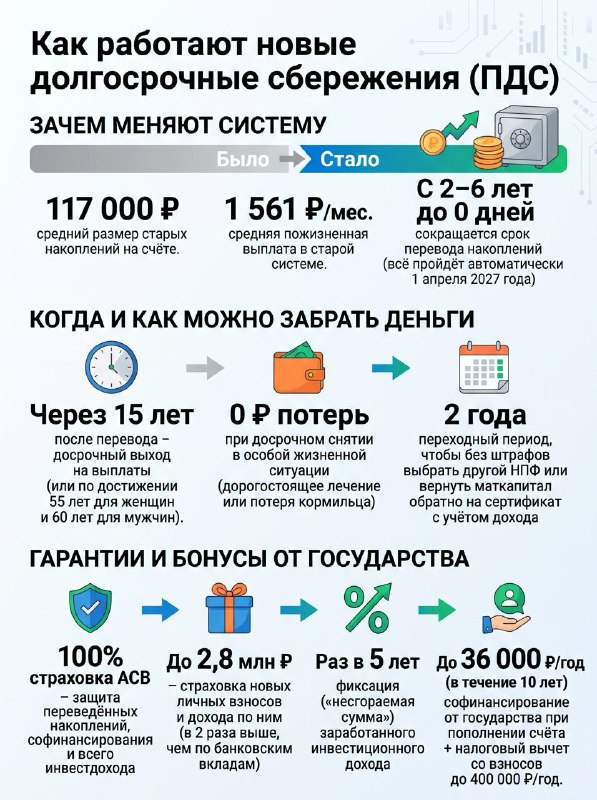
L'infographie présente les principales données, conditions et montants de protection, et ci-dessous nous analyserons les principaux avantages et pièges.
Quels sont les avantages :
Paiements flexibles. L’argent peut être retiré avant la retraite ou reçu pendant une certaine période, au lieu d’être étalé à vie.
airbag La totalité du revenu pourra être retirée anticipée en cas de traitement coûteux ou en cas de perte du soutien de famille.
Protection et choix. L'épargne et les bénéfices sont assurés par l'État, les revenus sont fixés de temps à autre et le fonds peut être modifié sans perte.
Matkapital et bonus. Le capital précédemment alloué pourra être restitué au certificat avec les revenus, et les nouveaux apports assureront un cofinancement et une réduction d'impôt.
Quels sont les risques :
Le revenu n'est pas fixe. Le fonds n'est pas une banque, il n'y a pas d'intérêt garanti à l'avance : le bénéfice final dépend du marché.
Il n'est pas possible de louer "pour les vacances". Sans situation difficile, il ne sera pas possible de retirer son épargne avant la date limite, et lors du retrait de nouveaux dépôts personnels, une partie des revenus sera refusée.
Les escrocs sont de plus en plus actifs. Le transfert s'effectue sans votre participation - tous les appels vous demandant de « confirmer l'opération par SMS » proviennent de fraudeurs.
Que pensez-vous d'un tel transfert automatique : envisagez-vous d'épargner davantage avec le soutien du gouvernement ou de tout laisser tel quel ?
Ostachko ! Important en TG.
Nous sommes chez Max - Lisez les actualités sans interruption et avec un VPN.