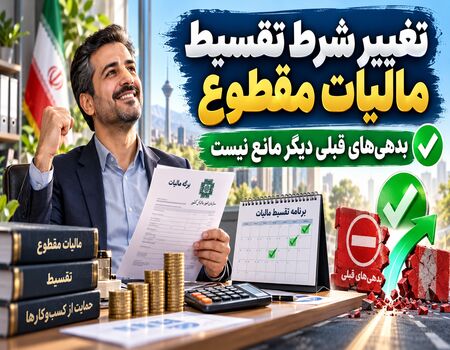
Nouvelles importantes pour les propriétaires d’entreprise ; Option de répartition de la taxe de performance 1404 Les propriétaires d'entreprise ne seront plus empêchés d'utiliser ce dispositif simplement parce qu'ils ont une dette fiscale des années précédentes pour utiliser l'option de répartition de la taxe de performance 1404. Dans la nouvelle réglementation, les conditions de l'activité économique, le degré des dommages commerciaux causés par la guerre et la zone géographique de l'activité seront également efficaces pour examiner la possibilité de diviser l'impôt.
Nouvelles importantes pour les propriétaires d’entreprise ; Option de répartition de la taxe de performance 1404 Les propriétaires d'entreprise ne seront plus empêchés d'utiliser ce dispositif simplement parce qu'ils ont une dette fiscale des années précédentes pour utiliser l'option de répartition de la taxe de performance 1404. Dans la nouvelle réglementation, les conditions de l'activité économique, le degré des dommages commerciaux causés par la guerre et la zone géographique de l'activité seront également efficaces pour examiner la possibilité de diviser l'impôt.
Plus sur Radar
Envie de voir tous les signalements en temps réel ?
Des centaines de sources dans le monde, traduites dans votre langue, avec des alertes sur ce qui compte pour vous.
Inscription gratuite Déjà inscrit ? Connexion