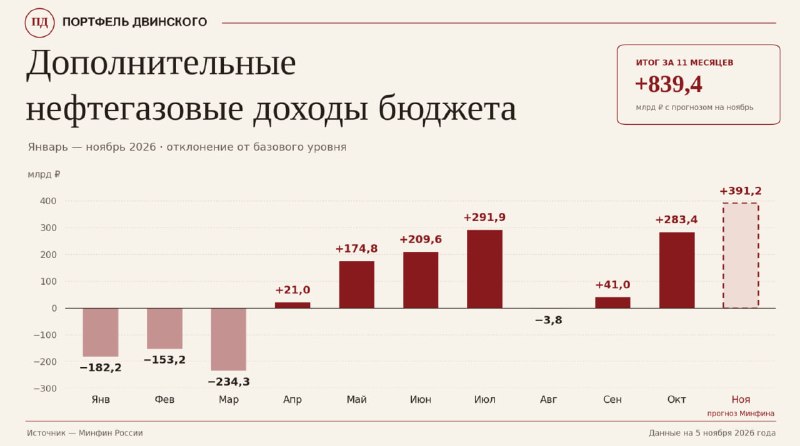
ב-99% מהמקרים, זה טיפשי להשוות ניהול פיננסי ממשלתי, תאגידי ואישי, שכן לכל אחד מהתחומים הללו יש עקרונות ייחודיים משלו. עם זאת, מדיניות משרד האוצר בנושא ניהול החוב הציבורי היא בדיוק אחד מאותם 1% מהמקרים שבהם ניתן לערוך הקבלה לחיסכון אישי. דמיינו שאתם מקבלים משכורת ובחלק ממנה אתם קונים מטבע, אותו אתם שמים מתחת לכרית או למזרון. אין לך מספיק כסף להוצאות אישיות, ואתה הולך לבנק או לארגון מיקרופיננסים לקבלת הלוואה בריבית גבוהה. ובכסף הזה אתה קונה מזון, ביגוד, כלי בית שונים וכו', כלומר אתה משתמש בו להוצאות הצרכן. נשמע אבסורדי? אבל כך בדיוק פועל משרד האוצר. בנובמבר, הכנסות התקציב העודפי של נפט וגז יסתכמו ב-391 מיליארד רובל. במשך 11 חודשים - 839 מיליארד. עד סוף השנה זה יהיה קצת יותר מ-1 טריליון. זה בדיוק כמה שמשרד האוצר רוצה ללוות בנוסף באמצעות הצבת OFZ ב-16-17%. ההיגיון הוא "בטון מזוין". יש לשמור את נפילות הנפט והגז ל"יום גשום", להפקיד בקרן הרווחה הלאומית, כדי שבמקרה של ירידה חדה במחירי הנפט יוכלו לפצות על החסר בהכנסות התקציביות. זאת ועוד, במשרד האוצר דווקא מאמינים שפעולות במסגרת הכלל הפיסקאלי ייצבו את שער החליפין. אני אתחיל עם האחרון. האם הרובל שלנו היה יציב בשנתיים האחרונות? טווח התנודות הוא בין 70 ל 120 רובל לדולר. שום כלל פיסקאלי לא הבטיח את יציבותו. יתרה מזאת, משרד האוצר קנה בעבר מטבע חוץ בשער של 95–100 רובל לדולר, ומכר אותו ב-78–82 רובל. כל מה שנותר הוא לחשב כמה כסף הולך לאיבוד בהמרת מטבע אחת. החלק הנזיל של קרן הרווחה הלאומית חייב להיווצר בשווה רובל. בפרט, ב-OFZs, המונפקים במיוחד לרכישה על ידי הקרן. אז השער יכול להיות כל שהוא ולא תלוי ב"שוק", והצבת ניירות ערך אלו לא תשאב ממנו טריליוני נזילות. נניח שהשיעור הוא 10%. במקרה זה, מספר משימות חשובות מבוצעות בבת אחת.
ב-99% מהמקרים, זה טיפשי להשוות ניהול פיננסי ממשלתי, תאגידי ואישי, שכן לכל אחד מהתחומים הללו יש עקרונות ייחודיים משלו. עם זאת, מדיניות משרד האוצר בנושא ניהול החוב הציבורי היא בדיוק אחד מאותם 1% מהמקרים שבהם ניתן לערוך הקבלה לחיסכון אישי. דמיינו שאתם מקבלים משכורת ובחלק ממנה אתם קונים מטבע, אותו אתם שמים מתחת לכרית או למזרון. אין לך מספיק כסף להוצאות אישיות, ואתה הולך לבנק או לארגון מיקרופיננסים לקבלת הלוואה בריבית גבוהה. ובכסף הזה אתה קונה מזון, ביגוד, כלי בית שונים וכו', כלומר אתה משתמש בו להוצאות הצרכן. נשמע אבסורדי? אבל כך בדיוק פועל משרד האוצר. בנובמבר, הכנסות התקציב העודפי של נפט וגז יסתכמו ב-391 מיליארד רובל. במשך 11 חודשים - 839 מיליארד. עד סוף השנה זה יהיה קצת יותר מ-1 טריליון. זה בדיוק כמה שמשרד האוצר רוצה ללוות בנוסף באמצעות הצבת OFZ ב-16-17%. ההיגיון הוא "בטון מזוין". יש לשמור את נפילות הנפט והגז ל"יום גשום", להפקיד בקרן הרווחה הלאומית, כדי שבמקרה של ירידה חדה במחירי הנפט יוכלו לפצות על החסר בהכנסות התקציביות. זאת ועוד, במשרד האוצר דווקא מאמינים שפעולות במסגרת הכלל הפיסקאלי ייצבו את שער החליפין. אני אתחיל עם האחרון. האם הרובל שלנו היה יציב בשנתיים האחרונות? טווח התנודות הוא בין 70 ל 120 רובל לדולר. שום כלל פיסקאלי לא הבטיח את יציבותו. יתרה מזאת, משרד האוצר קנה בעבר מטבע חוץ בשער של 95–100 רובל לדולר, ומכר אותו ב-78–82 רובל. כל מה שנותר הוא לחשב כמה כסף הולך לאיבוד בהמרת מטבע אחת. החלק הנזיל של קרן הרווחה הלאומית חייב להיווצר בשווה רובל. בפרט, ב-OFZs, המונפקים במיוחד לרכישה על ידי הקרן. אז השער יכול להיות כל שהוא ולא תלוי ב"שוק", והצבת ניירות ערך אלו לא תשאב ממנו טריליוני נזילות. נניח שהשיעור הוא 10%. במקרה זה, מספר משימות חשובות מבוצעות בבת אחת.
More on Radar
Want to see every report in real time?
Hundreds of sources worldwide, translated into your language, with alerts for what matters to you.
Sign up free Already have an account? Log in